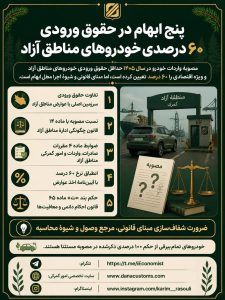
✅پنج ابهام در حقوق ورودی ۶۰ درصدی خودروهای مناطق آزاد
تعیین حداقل حقوق ورودی ۶۰ درصدی برای خودروهای وارداتی به مناطق آزاد، ابهاماتی ایجاد کرده است.
به گزارش خبرگزاری تسنیم، مصوبه اخیر سران قوا درباره واردات خودرو در سال ۱۴۰۵، علاوه بر تعیین حداقل حقوق ورودی ۱۰۰ درصدی برای خودروهای وارداتی به سرزمین اصلی، حداقل حقوق ورودی خودروهای وارداتی به مناطق آزاد و ویژه اقتصادی را نیز ۶۰ درصد تعیین کرده است؛ حکمی که از منظر مقررات خاص مناطق آزاد، ابهاماتی درباره مبنای قانونی و شیوه اجرای آن ایجاد میکند.
بر اساس بند ۴ این مصوبه، حداقل حقوق ورودی خودروهای وارداتی بنزینی و هیبریدی در سال ۱۴۰۵، فارغ از منشأ تأمین ارز، ۱۰۰ درصد تعیین شده و خودروهای تمامبرقی از این حکم مستثنا هستند.
همچنین برای خودروهایی که به مناطق آزاد و ویژه اقتصادی وارد میشوند، حداقل حقوق ورودی ۶۰ درصد در نظر گرفته شده است.
✅تفاوت مبنای دریافت عوارض در مناطق آزاد با حقوق ورودی سرزمین اصلی
نکته قابل توجه در این مصوبه، استفاده از عنوان «حقوق ورودی» برای خودروهایی است که مستقیماً به مناطق آزاد و ویژه اقتصادی وارد میشوند؛ در حالی که مناطق آزاد از مقررات خاصی در حوزه واردات، صادرات و تشریفات گمرکی برخوردارند و سازوکار دریافت وجوه از کالاهای ورودی به این مناطق، با نظام حقوق ورودی سرزمین اصلی تفاوت دارد.
بر اساس بند «د» ماده یک قانون امور گمرکی، حقوق ورودی شامل حقوق گمرکی، سود بازرگانی و سایر وجوهی است که به موجب قانون وصول آنها بر عهده گمرک قرار گرفته است. این تعریف در چارچوب نظام عمومی واردات کالا به سرزمین اصلی معنا پیدا میکند.
✅ماده ۱۴ قانون چگونگی اداره مناطق آزاد چه میگوید؟
در مقابل، ماده ۱۴ قانون چگونگی اداره مناطق آزاد تجاری ـ صنعتی، مبادلات بازرگانی مناطق آزاد با خارج از کشور را پس از ثبت گمرکی، از شمول مقررات عمومی صادرات و واردات مستثنا کرده و تعیین مقررات و تشریفات گمرکی این مناطق را به هیئت وزیران واگذار کرده است.
✅ضرورت شفافسازی درباره مبنای قانونی مصوبه
با توجه به تفاوت مقررات مناطق آزاد با سرزمین اصلی، لازم است دبیرخانه شورایعالی مناطق آزاد و گمرک ایران درباره مبنای حقوقی تعیین حقوق ورودی ۶۰ درصدی برای خودروهای وارداتی به این مناطق توضیح دهند. همچنین باید روشن شود که آیا این حکم با سازوکار قانونی دریافت عوارض در مناطق آزاد قابل جمع است یا نیاز به اصلاح یا تفسیر رسمی مصوبه دارد.
در حال حاضر، صرف درج عنوان حقوق ورودی در مصوبه بهتنهایی پاسخگوی این ابهام نیست و باید مشخص شود مرجع وصول، مبنای محاسبه و نسبت این حکم با مقررات خاص مناطق آزاد چیست. از این رو، اصلاح یا ارائه تفسیر رسمی درباره این بند میتواند از بروز اختلاف در اجرای مصوبه میان گمرک و سازمانهای مناطق آزاد جلوگیری کند.
✅در ادامه توجه به ۵ بند قانونی زیر قابل توجه است:
۱. بند «د» ماده ۱ قانون امور گمرکی: تعریف حقوق ورودی و اجزای تشکیلدهنده آن؛ بررسی اینکه آیا این عنوان برای ورود خودرو به مناطق آزاد نیز قابل اعمال است یا خیر.
۲. ماده ۱۴ قانون چگونگی اداره مناطق آزاد تجاری ـ صنعتی: بررسی استقلال مقررات واردات و تشریفات گمرکی مناطق آزاد از مقررات عمومی صادرات و واردات و تفاوت آن با ورود کالا به سرزمین اصلی.
۳. ماده ۴ مقررات صادرات، واردات و امور گمرکی مناطق آزاد: بررسی ضوابط اختصاصی ورود کالا به مناطق آزاد و اینکه آیا در این مقررات، مبنایی برای دریافت حقوق ورودی از خودروهای وارداتی به این مناطق پیشبینی شده است یا خیر.
۴. آییننامه اجرایی اخذ عوارض در مناطق آزاد تجاری ـ صنعتی: بررسی مبنای قانونی، شیوه محاسبه و نحوه وصول عوارض ورود کالا، بهویژه ضوابط مربوط به خودرو و اینکه آیا تعیین نرخ ۶۰ درصدی در قالب حقوق ورودی با این آییننامه انطباق دارد.
۵. بند «ت» ماده ۶۵ قانون احکام دائمی برنامههای توسعه کشور: بررسی حکم معافیت مبادلات کالا میان مناطق آزاد و خارج از کشور از عوارض، مالیات و حقوق ورودی، با استثنای عوارض موضوع ماده ۱۰ قانون چگونگی اداره مناطق آزاد؛ این بند یکی از مهمترین مستندات برای بررسی حقوقی حکم ۶۰ درصدی است
تلگرام:
https://t.me/iEconomist
سایت تخصصی امور گمرکی:
www.danacustoms.com
اینستاگرام:
www.instagram.com/karim__rasouli